21 de septiembre de 2026
Argentina tiene una ventana excepcional para vender carne a China
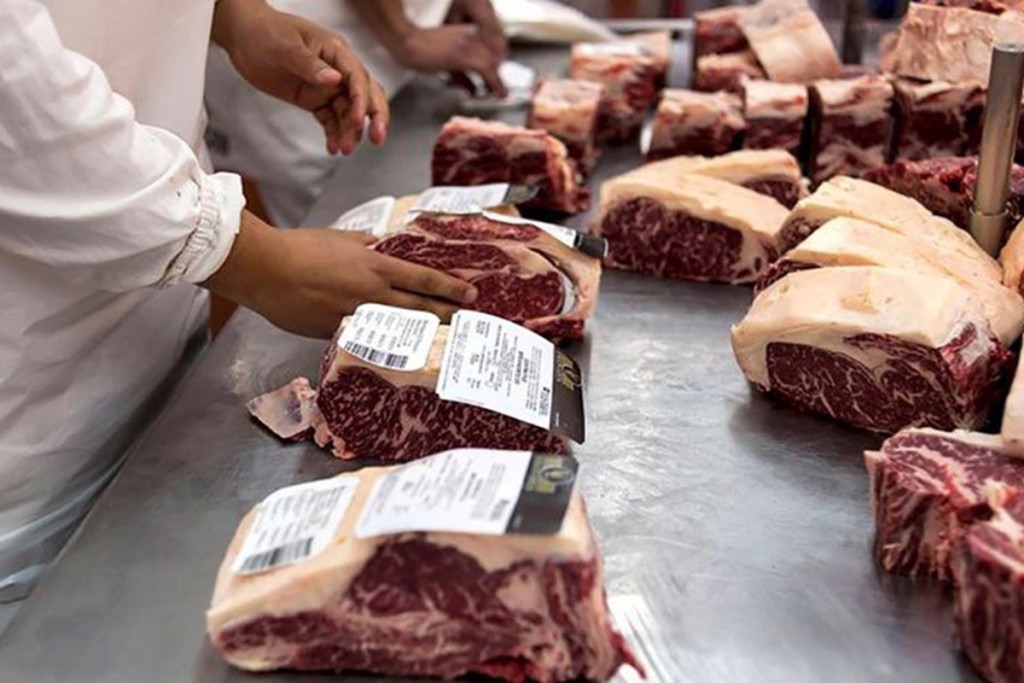
El agotamiento de las cuotas de Brasil y Australia abre una oportunidad comercial por tiempo limitado para la carne vacuna argentina, especialmente para la vaca.
Argentina podría recuperar protagonismo en el mercado chino de carne vacuna durante las próximas semanas, a partir del agotamiento de las cuotas de Brasil y Australia, dos de los principales proveedores de ese destino. Según ROSGAN, el escenario abre una ventana comercial excepcional, aunque breve, que Argentina comparte prácticamente sin competencia con Uruguay.
El contexto internacional comienza a reflejarse también en el mercado ganadero local. Mientras los valores de la hacienda destinada a faena permanecen mayormente estancados, la vaca logró diferenciarse y acumula en los últimos dos meses y medio subas de entre 15% y 20%.
A comienzos de julio, la vaca gorda se ubicaba en torno a los $3.000 por kilo, mientras que la vaca conserva rondaba los $2.000. Actualmente, esos valores alcanzan aproximadamente $3.300-$3.400 para la vaca gorda y $2.400 para el piso de la categoría.
En contraste, el novillo liviano se mantuvo cerca de los $4.500 por kilo y el novillo pesado alrededor de los $4.300. Los novillitos y vaquillonas, por su parte, registraron incluso una merma nominal de unos $100 en sus principales segmentos.
Menos vacas disponibles para faena
El comportamiento de la vaca no responde solamente a la estacionalidad habitual. ROSGAN advierte que existe una contracción significativa de la oferta, que podría profundizar el impacto de una eventual recuperación de la demanda china.
La oferta de vacas comienza a reducirse estacionalmente a partir de agosto, pero este año el descenso resulta más marcado. Según datos del SENASA, entre enero y agosto se trasladaron a faena 1,6 millones de vacas, un 13% menos que las 1,84 millones registradas durante el mismo período de 2025.
La tendencia también se observó durante septiembre. En las primeras dos semanas del mes, las remisiones alcanzaron 82.240 cabezas, un volumen que, corregido por días operativos, representa una caída interanual del 15%.
De esta manera, la menor disponibilidad de hacienda se combina con un posible fortalecimiento de la demanda externa, especialmente sobre una categoría cuyo principal destino es China.
China empieza a pagar más
El agotamiento de las cuotas de los principales proveedores ya comienza a generar movimientos en los valores de importación del gigante asiático.
De acuerdo con datos publicados por APEA, durante los últimos 15 días la referencia FOB para garrón y brazuelo con destino a China pasó de US$7.500 a US$7.700 por tonelada. Un mes atrás se ubicaba en torno a US$7.200.
La comparación interanual resulta todavía más significativa: un año atrás China pagaba unos US$5.400 por tonelada por el mismo producto. El incremento alcanza así el 42,5%, reflejando un cambio importante en las condiciones de abastecimiento del mercado.
El escenario contrasta con el de un año atrás, cuando existía una oferta más holgada y una competencia más intensa entre los distintos países proveedores.
Brasil pierde participación y Argentina gana espacio
Hasta julio, Brasil continuaba siendo ampliamente el principal proveedor de carne vacuna de China. Según los datos de la Aduana china, había aportado más de un millón de toneladas, equivalentes al 58% de las compras totales.
Argentina concentraba el 15%, Australia el 12% y Uruguay el 5%.
Sin embargo, el panorama comenzó a modificarse con el agotamiento de las cuotas y la fuerte caída de los despachos brasileños.
En julio, los embarques de Brasil ya habían caído casi un 50% mensual, hasta 82.700 toneladas. En agosto, el descenso se profundizó: los despachos se redujeron otro 80%, hasta apenas 16.100 toneladas.
Australia, por su parte, agotó su cupo durante julio, por lo que sus partidas ya no deberían formar parte de los ingresos de carne vacuna correspondientes a agosto.
Una ventana que podría durar hasta 60 días
El nuevo escenario genera una oportunidad concreta para Argentina, pero con un horizonte temporal acotado.
ROSGAN estima que esta ventana comercial podría extenderse por no más de 60 días, período durante el cual Argentina y Uruguay tendrían mejores condiciones para abastecer al mercado chino ante la menor participación de Brasil y Australia.
La incertidumbre pasa ahora por la capacidad de China para sostener su consumo utilizando los stocks acumulados durante los primeros meses del año.
En agosto se produjo la tercera caída mensual consecutiva de los stocks de carne vacuna almacenados en cámaras refrigeradas de China, según datos relevados por OIG+ y publicados por FAXCARNE.
Además, los datos preliminares de la Aduana china muestran que en agosto las importaciones totales de carnes y menudencias alcanzaron las 447.000 toneladas, un 4% menos que en julio y el menor volumen desde diciembre de 2025.
La competencia volverá a crecer
La oportunidad argentina no sería permanente. A partir de noviembre, la ventaja de operar con una competencia reducida comenzaría a cerrarse, con el eventual regreso de Brasil y una mayor presencia de Australia, especialmente en los segmentos de cortes de calidad.
Incluso desde Brasil se analiza la posibilidad de modificar las rutas de comercialización para extender los tiempos de tránsito y anticipar operaciones con los importadores chinos.
Por eso, el desafío para Argentina no pasa solamente por aprovechar el volumen adicional que pueda generar esta situación. La oportunidad también aparece en la posibilidad de capturar mayor valor por tonelada, avanzando sobre segmentos de mayor valor comercial mientras persistan las condiciones excepcionales de demanda.
El escenario combina tres factores relevantes para la cadena: menor oferta local de vacas, una mejora en los valores de importación chinos y una competencia internacional temporalmente reducida. La ventana está abierta, pero el tiempo para aprovecharla es limitado.
COMPARTIR:
Notas Relacionadas
La Pampa: maíz récord pese a la cosecha demorada y la nueva apuesta por soja y girasol
La producción de maíz se sostiene en 4,4 millones de toneladas, la mayor de la serie, aunque la cosecha avanza muy por detrás del ritmo habitual. Para 2026/27, soja, girasol y sorgo ganarían superficie.
Nueva Ley de Biocombustibles: el CAA proyecta inversiones por más de USD 1.000 millo
El Consejo Agroindustrial Argentino destacó la media sanción del Senado al nuevo régimen, que eleva los cortes de bioetanol al 15% y de biodiésel al 10%. La iniciativa prevé entrar en plena vigencia en 2027.